5G時代核心設備商的價值重估 中興通訊(00763)全面增長軌道展望

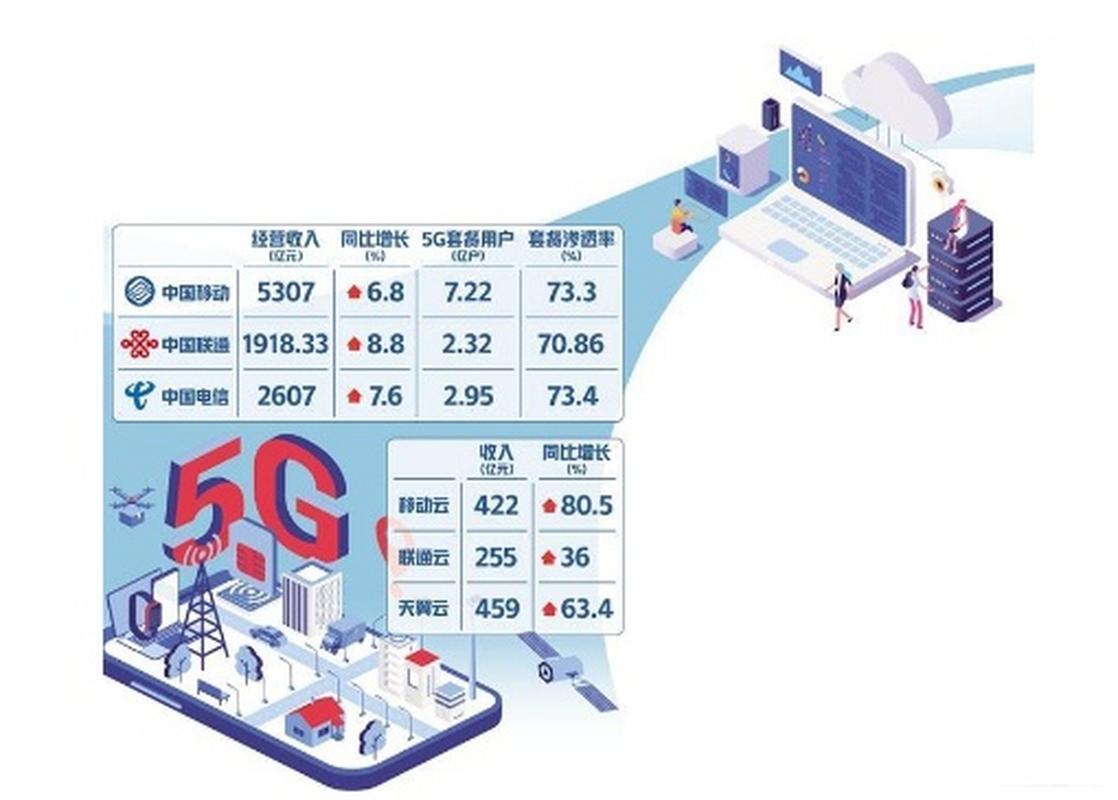
國信證券近期發布觀點認為,2020年將進入全面增長軌道,并看好中興通訊(00763)作為核心設備商在5G時代的發展。這一判斷不僅基于5G商用節奏的加速,更源于基礎電信業務需求的結構性升級與全球設備商競爭格局的深刻變化。
2020年被普遍視為5G規模建設的元年。隨著中國及全球多個市場啟動5G獨立組網(SA)建設,運營商資本開支進入上升周期。基礎電信業務作為5G網絡的核心載體,對基站、核心網、承載網等設備的需求呈現全面增長態勢。中興通訊憑借在無線、有線、核心網等全產品線的布局,成為少數能夠提供端到端解決方案的核心設備商之一,其基礎電信業務收入有望隨行業景氣度回升而顯著受益。
中興通訊在5G技術研發與標準專利方面的積累構筑了競爭壁壘。公司持續推進5G關鍵技術研發,在Massive MIMO、5G核心網、承載網切片等關鍵領域具備較強的產品競爭力。國信證券認為,隨著2020年運營商招標規模擴大,中興通訊的市場份額有望穩中有升,尤其是在國內市場的份額提升將直接驅動其基礎電信業務實現恢復性增長。
再次,基礎電信業務的結構升級亦值得關注。5G時代運營商對網絡設備的需求從“連接”向“連接+計算+智能”演進,核心設備商需要在Cloud Native、網絡智能化、邊緣計算等方面具備系統化能力。中興通訊在5G核心網、邊緣計算及AI網絡運維方面的布局,使其能夠更好地契合運營商數字化轉型需求,提升單設備價值量與客戶粘性。
全球5G建設節奏的差異性也為中興通訊提供了海外市場的拓展機會。盡管部分市場存在地緣政治擾動,但歐洲、亞太等地區的5G建設仍處于起步或加速階段,中興通訊憑借性價比與交付能力,在海外基礎電信業務市場仍具備增長空間。
需要客觀看待的是,5G建設節奏受政策、運營商投資意愿及外部環境等多重因素影響,設備商之間的競爭也日趨激烈。但國信證券的核心邏輯在于:2020年作為5G全面商用的一年,行業β向上疊加中興通訊自身經營恢復與份額提升的α,共同推動其進入全面增長軌道。基礎電信業務作為公司收入的基本盤,其增長質量與可持續性將是驗證這一邏輯的關鍵。
綜上,以5G建設周期為背景,中興通訊作為核心設備商在基礎電信業務領域的競爭優勢與增長潛力值得重視。2020年起的全面增長軌道,既反映了行業需求的確定性,也體現了公司在產品、技術與市場層面的綜合實力。在5G賦能千行百業的長期趨勢下,核心設備商的價值有望獲得持續重估。
如若轉載,請注明出處:http://www.09cc.cn/product/48.html
更新時間:2026-11-09 12:46:15